Atlas da Mentira · checagem verificável
Governo federal concede R$ 600 bilhões por ano em benefícios tributários
Sustentado, como aproximação.
Antes da fala, a Receita Federal já estimava em R$ 612,84 bilhões os gastos tributários de 2026, equivalentes a 4,43% do PIB, e o PLDO havia trabalhado com R$ 620,8 bilhões. Os valores são um pouco superiores aos R$ 600 bilhões mencionados por Caiado, mas estão na mesma ordem de grandeza. Uma análise posterior do TCU também registrou R$ 612,8 bilhões.
Qualificações importantes
O total de R$ 612,84 bilhões é uma estimativa para 2026 construída a partir de dados de períodos anteriores e parâmetros macroeconômicos. Não corresponde a um valor já realizado e fechado no momento da fala.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Estimativas e análise dos valores: p. 9-10 do arquivo: gasto tributário de 2026 estimado em R$ 612,84 bilhões, 4,43% do PIB e 20,20% das receitas administradas pela RFB; o relatório explica que as projeções partem de dados de períodos anteriores.
Gasto tributário é renúncia potencial de arrecadação decorrente de exceções ao sistema tributário de referência. Não é sinônimo de transferência orçamentária direta e também não abrange automaticamente todo benefício financeiro, creditício ou concedido por estados e municípios.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Base conceitual e composição: O demonstrativo trata de gastos governamentais indiretos de natureza tributária e discrimina benefícios por função, tributo e modalidade; entre os principais estão Simples Nacional, agricultura/agroindústria, rendimentos isentos e entidades imunes/isentas.
- Levantamento do TCU sobre riscos fiscais e renúncias de receitas Dimensionamento das renúncias de 2026: O TCU registra projeção de R$ 612,8 bilhões de gastos tributários em 2026, equivalentes a 4,43% do PIB e 20,20% da arrecadação.
Os R$ 612,84 bilhões não equivalem a uma receita adicional de mesmo valor caso benefícios sejam revistos. A Receita estima a 'perda de arrecadação' mantendo os demais fatores constantes e sem incorporar mudanças de comportamento dos contribuintes. Além disso, a legislação de 2026 aplica reduções de forma seletiva: há tributos fora do escopo e benefícios expressamente ressalvados. O efeito fiscal de uma revisão depende, portanto, de quais itens podem ser alterados e de como a economia reage.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Informações metodológicas, p. 5: A Receita afirma que os valores não arrecadados não são diretamente observáveis e têm natureza de estimativas, projeções ou previsões. O método de 'perda de arrecadação' simula tributação normal sobre operações desoneradas mantendo os demais fatores constantes e, por definição, não considera alterações de comportamento dos contribuintes.
- Perguntas e Respostas — Redução dos Incentivos e Benefícios Tributários — V5 Perguntas 4 e 5, p. 5-7: A Receita informa que a redução introduzida pela LC 224/2025 tem alcance limitado: aplica-se apenas a determinados tributos e benefícios e exige enquadramento nas categorias legais pertinentes.
- Perguntas e Respostas — Redução dos Incentivos e Benefícios Tributários — V5 Pergunta 5, p. 6-7: A Receita lista benefícios expressamente ressalvados da redução, incluindo imunidades constitucionais, Simples Nacional, certos benefícios por prazo determinado com condição onerosa, Minha Casa Minha Vida, Prouni e outras categorias.
O governo federal concede cerca de R$ 600 bilhões por ano em incentivos, isenções e outros benefícios enquadrados como gastos tributários.
- Forma
- Paráfrase
- Atribuição
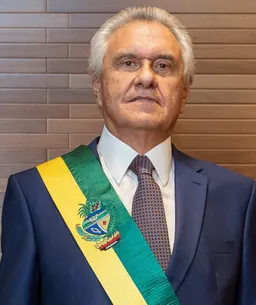
- Ronaldo Caiado · Atribuição verificada
- Função na época
- candidato à Presidência
- Data da declaração
- 04/09/2026
- Contexto
- Sabatina UOL/Folha, ao apresentar propostas de ajuste fiscal para um eventual governo.
Como a proposição foi normalizada: A fala de Caiado ocorreu em proposta de ajuste fiscal federal. 'Quase R$ 600 bilhões' é tratada como aproximação da renúncia tributária projetada para 2026, não como despesa orçamentária paga em dinheiro nem como soma de todos os benefícios fiscais de União, estados e municípios.
vou revisar quase R$ 600 bilhões em incentivos e isenções fiscais
- Presidência da República: Sabatina UOL Folha entrevista Ronaldo Caiado Propostas de ajuste fiscal: Caiado afirma que revisaria quase R$ 600 bilhões em incentivos e isenções fiscais.
Contexto original
O que Caiado disse
Em sabatina do UOL e da Folha em 4 de setembro, Ronaldo Caiado listou medidas que adotaria para ajustar as contas públicas e afirmou que revisaria 'quase R$ 600 bilhões em incentivos e isenções fiscais'. A fala tratava de política fiscal federal.
- Presidência da República: Sabatina UOL Folha entrevista Ronaldo Caiado Propostas de ajuste fiscal: Caiado afirma que revisaria quase R$ 600 bilhões em incentivos e isenções fiscais.
Explicação
A estimativa oficial passa de R$ 600 bilhões
O Demonstrativo de Gastos Tributários que acompanhou o PLOA 2026 estimou R$ 612,84 bilhões em gastos tributários no ano, equivalentes a 4,43% do PIB e 20,20% das receitas administradas pela Receita Federal. O documento explica que se trata de projeção baseada em dados efetivos de períodos anteriores e em parâmetros macroeconômicos.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Estimativas e análise dos valores: p. 9-10 do arquivo: gasto tributário de 2026 estimado em R$ 612,84 bilhões, 4,43% do PIB e 20,20% das receitas administradas pela RFB; o relatório explica que as projeções partem de dados de períodos anteriores.
Em uma etapa anterior do processo orçamentário, o PLDO 2026 havia projetado R$ 620,8 bilhões em renúncias tributárias. Depois da declaração de Caiado, uma análise do Tribunal de Contas da União também registrou a projeção de R$ 612,8 bilhões. A evidência disponível antes da fala, portanto, já colocava o valor na faixa dos R$ 600 bilhões; o dado posterior apenas corrobora a dimensão.
- Tribunal fiscaliza Projeto de Lei de Diretrizes Orçamentárias da União para 2026 Renúncias de receitas tributárias: O TCU informa que o PLDO 2026 projetava R$ 620,8 bilhões em renúncias tributárias, equivalentes a 4,53% do PIB.
- Levantamento do TCU sobre riscos fiscais e renúncias de receitas Dimensionamento das renúncias de 2026: O TCU registra projeção de R$ 612,8 bilhões de gastos tributários em 2026, equivalentes a 4,43% do PIB e 20,20% da arrecadação.
Contexto e limites
O que o número mede — e o que ele não mede
Os gastos tributários representam arrecadação que o governo estima deixar de obter por causa de tratamentos tributários diferenciados usados para objetivos econômicos ou sociais. O demonstrativo federal inclui, por exemplo, Simples Nacional, benefícios à agricultura e agroindústria, rendimentos isentos no IRPF e imunidades ou isenções de entidades sem fins lucrativos. Por isso, não se trata de uma conta de dinheiro desembolsado pelo Tesouro.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Base conceitual e composição: O demonstrativo trata de gastos governamentais indiretos de natureza tributária e discrimina benefícios por função, tributo e modalidade; entre os principais estão Simples Nacional, agricultura/agroindústria, rendimentos isentos e entidades imunes/isentas.
A formulação 'incentivos e isenções' é uma simplificação razoável para esse conjunto, mas não cobre necessariamente todos os benefícios fiscais em sentido jurídico amplo. A estimativa usada na checagem é federal; benefícios tributários estaduais e municipais formam universos adicionais.
- Tribunal fiscaliza Projeto de Lei de Diretrizes Orçamentárias da União para 2026 Renúncias de receitas tributárias: O TCU informa que o PLDO 2026 projetava R$ 620,8 bilhões em renúncias tributárias, equivalentes a 4,53% do PIB.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Base conceitual e composição: O demonstrativo trata de gastos governamentais indiretos de natureza tributária e discrimina benefícios por função, tributo e modalidade; entre os principais estão Simples Nacional, agricultura/agroindústria, rendimentos isentos e entidades imunes/isentas.
Também não é correto ler os R$ 612,84 bilhões como receita que entraria automaticamente no caixa se os benefícios fossem revistos. O método da Receita simula a tributação normal mantendo os demais fatores constantes e, por definição, não considera mudanças de comportamento dos contribuintes. Além disso, a regulamentação de 2026 mostra que reduções de benefícios têm alcance limitado e várias exceções expressas. O ganho fiscal efetivo depende de quais medidas forem juridicamente alteradas e da reação de contribuintes e mercados.
- Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Informações metodológicas, p. 5: A Receita afirma que os valores não arrecadados não são diretamente observáveis e têm natureza de estimativas, projeções ou previsões. O método de 'perda de arrecadação' simula tributação normal sobre operações desoneradas mantendo os demais fatores constantes e, por definição, não considera alterações de comportamento dos contribuintes.
- Perguntas e Respostas — Redução dos Incentivos e Benefícios Tributários — V5 Perguntas 4 e 5, p. 5-7: A Receita informa que a redução introduzida pela LC 224/2025 tem alcance limitado: aplica-se apenas a determinados tributos e benefícios e exige enquadramento nas categorias legais pertinentes.
- Perguntas e Respostas — Redução dos Incentivos e Benefícios Tributários — V5 Pergunta 5, p. 6-7: A Receita lista benefícios expressamente ressalvados da redução, incluindo imunidades constitucionais, Simples Nacional, certos benefícios por prazo determinado com condição onerosa, Minha Casa Minha Vida, Prouni e outras categorias.
Fontes
-
Presidência da República: Sabatina UOL Folha entrevista Ronaldo Caiado Entrevista
Alegação original
Contribuição: Preserva a formulação de Caiado e o contexto de uma proposta de ajuste fiscal federal.
- Propostas de ajuste fiscal: Caiado afirma que revisaria quase R$ 600 bilhões em incentivos e isenções fiscais.
Limites: A entrevista registra a cifra, mas não apresenta a fonte ou a definição usada pelo candidato para 'incentivos e isenções'.
Disponível
-
Demonstrativo dos Gastos Tributários - PLOA 2026 - Base Conceitual Documento
Evidência, Contexto
Contribuição: Fornece a estimativa oficial de 2026 e delimita por que o valor não pode ser tratado automaticamente como receita recuperável.
- Estimativas e análise dos valores: p. 9-10 do arquivo: gasto tributário de 2026 estimado em R$ 612,84 bilhões, 4,43% do PIB e 20,20% das receitas administradas pela RFB; o relatório explica que as projeções partem de dados de períodos anteriores.
- Base conceitual e composição: O demonstrativo trata de gastos governamentais indiretos de natureza tributária e discrimina benefícios por função, tributo e modalidade; entre os principais estão Simples Nacional, agricultura/agroindústria, rendimentos isentos e entidades imunes/isentas.
- Informações metodológicas, p. 5: A Receita afirma que os valores não arrecadados não são diretamente observáveis e têm natureza de estimativas, projeções ou previsões. O método de 'perda de arrecadação' simula tributação normal sobre operações desoneradas mantendo os demais fatores constantes e, por definição, não considera alterações de comportamento dos contribuintes.
Limites: É uma projeção orçamentária, não valor realizado.; O método de perda de arrecadação é contrafactual e não incorpora respostas comportamentais dos contribuintes.; A base foi construída com legislação e parâmetros disponíveis no processo de elaboração do PLOA, podendo divergir de alterações posteriores no ano.
Disponível
-
Perguntas e Respostas — Redução dos Incentivos e Benefícios Tributários — V5 Documento
Evidência, Contexto
Contribuição: Demonstra que a possibilidade jurídica de reduzir benefícios varia por tributo e por benefício e inclui exceções expressas.
- Perguntas 4 e 5, p. 5-7: A Receita informa que a redução introduzida pela LC 224/2025 tem alcance limitado: aplica-se apenas a determinados tributos e benefícios e exige enquadramento nas categorias legais pertinentes.
- Pergunta 5, p. 6-7: A Receita lista benefícios expressamente ressalvados da redução, incluindo imunidades constitucionais, Simples Nacional, certos benefícios por prazo determinado com condição onerosa, Minha Casa Minha Vida, Prouni e outras categorias.
Limites: O documento explica a redução de benefícios prevista na LC 224/2025; não calcula quanto de arrecadação adicional resultaria de qualquer revisão específica.
Disponível
-
Levantamento do TCU sobre riscos fiscais e renúncias de receitas Documento
Evidência, Contexto
Contribuição: Corrobora, em avaliação posterior e oficial, a ordem de grandeza da projeção para 2026.
- Dimensionamento das renúncias de 2026: O TCU registra projeção de R$ 612,8 bilhões de gastos tributários em 2026, equivalentes a 4,43% do PIB e 20,20% da arrecadação.
Limites: É evidência publicada depois da declaração; serve para confirmar a dimensão da projeção do ano, não para estabelecer o que Caiado consultou em 4 de setembro.
Disponível
-
Tribunal fiscaliza Projeto de Lei de Diretrizes Orçamentárias da União para 2026 Documento
Evidência, Contexto
Contribuição: Mostra que outra etapa oficial do planejamento fiscal também situava a renúncia de 2026 na faixa dos R$ 600 bilhões.
- Renúncias de receitas tributárias: O TCU informa que o PLDO 2026 projetava R$ 620,8 bilhões em renúncias tributárias, equivalentes a 4,53% do PIB.
Limites: O valor de R$ 620,8 bilhões vem do PLDO e difere da estimativa posterior do PLOA; não deve ser somado ao DGT da Receita.
Disponível
Responsabilidade e transparência
Publicação responsável: Atlas da Mentira.
Encontrou um erro?
Indique o ponto que precisa ser revisto e, se possível, a evidência que sustenta a solicitação. O envio fica privado até análise.